Mahlzeit und herzlich willkommen zurück beim Schuldenkobold.
Schön, dass du heute wieder die Zeit findest, dir die ungeschminkte Wahrheit über dein Geld anzuhören.
Heute knöpfen wir uns ein Thema vor, das dir auf den ersten Blick vielleicht völlig absurd vorkommt.
Es geht um eine unbequeme, psychologische Wahrheit, die tief in den Köpfen der meisten Kreditnehmer schlummert.
Warum wollen so viele Menschen ihre Schulden eigentlich gar nicht tilgen?
Ja, du hast richtig gehört.
Die breite Masse will es insgeheim überhaupt nicht.
Sie richten sich stattdessen lieber in ihrer gemütlichen Opferrolle ein.
Sie überweisen jeden Monat brav ihre vertraglich vereinbarte Mindestrate an die Bank.
Und danach wird am Stammtisch ausgiebig über die bösen Finanzinstitute und die unfairen Zinsen gejammert.
Dabei ginge der Weg hinaus aus der Zinsknechtschaft so viel schneller, wenn man nur ein kleines bisschen strategischer denken würde.
Aber der Reihe nach.
Jetzt in die Puschen kommen & Newsletter abonnieren
Viele Leser schaffen es auf dem Smartphone nicht einmal bis zum Ende des Artikels, weil die nächste Ablenkung wartet. Sichere dir jetzt die besten, knallharten Finanz-Tipps direkt in deinem Postfach.
Die nackte Basis gegen die freiwillige Kür
Wenn du dir Geld von einer Bank geliehen hast, musst du es zurückzahlen.
Das ist die nackte, juristische Pflicht, an der kein Weg vorbeiführt.
Es gibt im Leben aber eben nicht nur die Pflicht, sondern auch die Kür.
Damit meine ich die wunderbare Möglichkeit, offene Kredite einfach deutlich schneller abzuzahlen, als es der Vertrag eigentlich verlangt.
Nicht, weil dich der Sachbearbeiter der Bank darum bittet.
Sondern schlicht und ergreifend, weil du es aus freien Stücken so willst.
Genau auf diesen Zug springen in der Realität jedoch erschreckend wenige Menschen auf.
Die absolute Mehrheit der Schuldner schaut lieber jahrelang dabei zu, wie das hart erarbeitete Geld monatlich scheibchenweise vom Konto abgebucht wird.
Warum weigern sich die Menschen so beharrlich, ihre eigene finanzielle Freiheit Stück für Stück zurückzukaufen?
Die einfache Mathematik der Ratenanpassung
Machen wir an dieser Stelle ein ganz simples Rechenbeispiel aus dem Alltag.
Nehmen wir an, du bedienst einen Ratenkredit mit einer monatlichen Rate von exakt 200 Euro.
Mit dieser Summe läuft dein Kredit über eine fest definierte Anzahl von Jahren gegen Null.
Du hast dich im Laufe der Zeit an diese 200 Euro gewöhnt, sie tun dir im Alltag scheinbar nicht mehr weh.
Was passiert nun, wenn du diese monatliche Rate aus eigener Kraft auf 240 Euro erhöhst?
Es handelt sich hierbei um lächerliche 40 Euro mehr im Monat.
Das ist umgerechnet einmal weniger der Besuch beim Fast-Food-Riesen oder das Streichen von zwei ungenutzten Streaming-Abos.
Logischerweise verkürzt sich durch diese kleine Maßnahme die gesamte Laufzeit deines Kredits massiv.
Du sparst am Ende bares Geld, weil die Bank über die verkürzte Laufzeit viel weniger Zinsen von dir verlangen kann.
Das ist keine Raketenwissenschaft, sondern reine Grundschulmathematik.
Diese minimale Anpassung bringt dir sofort etwas zurück, das unbezahlbar ist: Lebenszeit, in der du niemandem mehr Rechenschaft schuldig bist.
Trotzdem tun es die meisten Menschen nicht.
Sie behalten lieber ihre quälend lange Restlaufzeit bei.
Sie klammern sich lieber an die vermeintliche Bequemlichkeit des Status quo.
Der Mythos vom braven Bank-Sklaven
Wenn man die Leute in persönlichen Gesprächen nach den konkreten Gründen für ihr Zögern fragt, hört man oft abenteuerliche Argumente.
Viele Kreditnehmer sind tatsächlich der festen Überzeugung, sie würden sich durch eine freiwillig erhöhte Rate nur noch mehr zum Sklaven der Bank machen.
In ihren Köpfen läuft ein völlig verdrehter Film ab.
Sie denken sich: „Wenn ich der Bank jetzt noch mehr Geld pro Monat in den gierigen Rachen werfe, gebe ich ihr nur noch mehr Macht über mein Leben.“
Was für ein Schwachsinn!
Das exakte Gegenteil ist der Fall.
Du bist bereits der Sklave der Bank, und zwar genau so lange, wie dieser Kreditvertrag in der Schublade liegt.
Jeder einzelne Monat, den dein Kredit durch niedrige Tilgung länger läuft, verlängert deine persönliche Knechtschaft.
Wenn du die monatliche Rate erhöhst, verkürzt du die Zeitspanne, in der das Finanzinstitut die Hand über deine Finanzen halten kann.
Du kaufst dich schlichtweg schneller aus dem Vertrag frei.
Wer freiwillig länger Zinsen zahlt, nur um der Bank im Hier und Jetzt keine höheren Beträge zu überweisen, hat das gesamte Kreditsystem nicht verstanden.
Du schenkst der Bank dadurch am Ende des Tages nur eines: noch mehr von deiner wertvollen Lebenszeit.
Es ist ein rein psychologischer Schutzmechanismus, um die eigene Faulheit zu rechtfertigen.
Das ungenutzte Gold in deinem Kreditvertrag
Werfen wir einen genauen Blick auf das Thema Sondertilgung.
In fast jedem modernen Kreditvertrag ist diese wunderbare Klausel mittlerweile standardmäßig verankert.
Völlig egal, ob es sich um eine große Immobilienfinanzierung oder einen einfachen Konsumkredit handelt.
Dort steht schwarz auf weiß geschrieben, wie und in welcher Höhe du Extrazahlungen leisten darfst.
Es ist unmissverständlich geregelt.
Du darfst in der Regel eine bestimmte Summe pro Kalenderjahr oder Geschäftsjahr zusätzlich an die Bank überweisen.
Manchmal sind es feste 5 Prozent der ursprünglichen Darlehenssumme, manchmal glatte 5.000 Euro pro Jahr.
Die Werkzeuge für deinen finanziellen Befreiungsschlag liegen also fix und fertig bereit auf dem Tisch.
Wenn man sich auf Grillpartys oder Familienfeiern mit frischgebackenen Hausbesitzern unterhält, stolziert fast jeder stolz mit diesem Wissen herum.
Man hört dann Sätze wie: „Schau mal, ich habe bei meiner Bank ein richtig tolles Angebot ausgehandelt, ich darf sogar jedes Jahr kostenfrei sondertilgen!“
Das klingt im ersten Moment unheimlich clever und vorausschauend.
Doch jetzt folgt der harte, unbarmherzige Aufprall auf dem Boden der Tatsachen.
Der absolute Großteil der Menschen nutzt diese vertragliche Option in der Praxis niemals.
Und mit Großteil meine ich eine statistisch schockierende Quote von rund 99,9 Prozent aller Kreditnehmer.
Sie überweisen im Laufe der gesamten Jahre nicht einen einzigen Cent extra.
Das ist die traurige Realität in den allermeisten Haushalten.
Die vertragliche Option verstaubt ungelesen im Ordner.
Weil die Menschen den gigantischen Hebel dahinter einfach nicht sehen wollen.
Die Ausreden-Parade der ewigen Schuldner
Wenn man bei den Betroffenen etwas tiefer bohrt und die freundliche Maske weglässt, kommen die wahren Glaubenssätze ans Tageslicht.
„Ich bezahle doch sowieso schon jeden Monat genug für diesen alten Mist!“
„Die Zinsen, die mir diese Bank damals aufgebrummt hat, sind ohnehin völlig ungerechtfertigt.“
Es wird geschimpft, gejammert und die Schuld im Außen gesucht.
Dabei ist es völlig egal, wie gut oder schlecht die Konditionen des Kredits zum damaligen Zeitpunkt eigentlich waren.
Der Schuldner empfindet die monatliche Last der Vergangenheit naturgemäß immer als lästiges Übel.
Natürlich bezahlt kein Mensch auf dieser Welt gerne Geld für Dinge, die er vor Jahren konsumiert hat.
Ich bezahle auch nicht gerne für die Vergangenheit.
Niemand würde sich hinstellen und rufen: „Mensch, dieser Kreditvertrag ist so wunderschön, ich würde der Bank am liebsten noch viel mehr Zinsen schenken!“
Das wäre absolut verrückt.
Aber die logische Schlussfolgerung, die viele Menschen aus diesem Frust ziehen, ist völlig verdreht.
Sie sagen sich: „Weil mich der Kredit ohnehin schon so nervt, zahle ich freiwillig keinen einzigen Cent mehr als die Mindestrate.“
Sie verwechseln eine kluge Sondertilgung mit einem freiwilligen Geschenk an den Gläubiger.
Dabei ist jeder Euro, den du per Sondertilgung einzahlst, ein brutaler Wirkungstreffer gegen die Gewinnmarge der Bank.
Weil du ihr damit die kalkulierten Zinsgewinne der zukünftigen Jahre eiskalt wegnimmst.
Wer seine Schulden abbauen will, muss aufhören, wie ein bockiges Kind zu denken.
Warum Schuldenabbau das beste Investment ist
Wir müssen das Thema Geldanlage und Investment in deinem Kopf einmal völlig neu verdrahten.
Vergiss für einen kurzen Moment den ganzen glitzernden Quatsch, den dir die typischen Krypto-Coaches auf Social Media andrehen wollen.
Vergiss das endlose Gerede über den nächsten heißen Aktientipp oder die vermeintlich todsichere Rendite auf dem digitalen Spielplatz.
Echtes, stabiles und intelligentes Investieren beginnt für einen verschuldeten Menschen an einer ganz anderen Front.
Es beginnt direkt vor deiner eigenen Haustür: bei deinen eigenen Verbindlichkeiten.
In die Tilgung der eigenen Schulden zu investieren, bedeutet schlicht und ergreifend, den bestehenden Kreditvertrag schneller glattzustellen.
Warum ist das ein absolut geniales und unschlagbares Investment?
Weil es dir eine absolut garantierte, vollkommen risikofreie Rendite nach Steuern einbringt.
Wenn dich dein Kredit beispielsweise einen effektiven Zinssatz von 4 Prozent kostet, bringt dir jeder vorzeitig getilgte Euro exakt 4 Prozent Rendite.
Und zwar ohne jedes Kursrisiko, ohne lästige Depotgebühren und ohne die Gefahr eines schmerzhaften Totalverlusts an den weltweiten Börsen.
Zeig mir den Aktienfonds oder den ETF, der dir diese Rendite in jeder wirtschaftlichen Krise garantiert schwarz auf weiß liefert.
Es gibt ihn nicht auf diesem Planeten.
Das schnellere Tilgen von teuren Krediten ist die stabilste und ehrlichste Geldanlage, die du als Privatmensch jemals tätigen kannst.
Die Lektion aus der persönlichen 8-Prozent-Falle
Lass mich dir an dieser Stelle eine persönliche Geschichte erzählen, um den Hebel zu verdeutlichen.
Vor einigen Jahren mussten wir für unser Eigenheim eine ungeplante Nachfinanzierung abschließen.
Es kamen damals einige unglückliche bürokratische Umstände zusammen.
Die Zinsen auf dem Markt waren in diesem speziellen Segment zu diesem Zeitpunkt unbarmherzig hoch.
Am Ende des Tages standen wir da mit einem Nachfinanzierungszins von über 8 Prozent.
Das muss man sich erst einmal ganz langsam auf der Zunge zergehen lassen.
Über 8 Prozent Zinsen für geliehenes Kapital.
In so einer extremen Situation erübrigt sich ab der ersten Sekunde jede philosophische Diskussion über den weltweiten Aktienmarkt.
Es macht absolut keinen Sinn, mühsam erspartes Geld in ETFs zu stecken, in der Hoffnung, dort langfristig vielleicht 6 oder 7 Prozent Rendite vor Steuern zu erwirtschaften.
Wenn ich gleichzeitig auf der anderen Seite eine absolut sichere, vertraglich garantierte Rendite von über 8 Prozent einfahren kann.
Indem ich jeden freien Euro einfach ohne Umwege in diesen teuren Nachfinanzierungskredit stecke.
Jeder Cent, den wir damals per Sondertilgung in diesen Vertrag gepresst haben, hat sofort die teure Zinslast vernichtet.
Das ist pure, eiskalte Mathematik.
Keine spirituelle Geld-Magie, kein abgehobenes Guru-Gerede.
Einfach nur das logische Ausnutzen der gegebenen mathematischen Spielregeln.
Kleinvieh macht auch Mist: Das Prinzip der Mülltonne
Jetzt sitzt du vielleicht vor deinem Bildschirm und denkst dir: „Boris, das klingt in der Theorie ja alles ganz nett, aber woher soll ich das ganze Geld für die Sondertilgung denn nehmen?“
Die Antwort darauf ist so simpel wie effektiv: Fang verdammt noch mal im Kleinen an.
Niemand verlangt von dir, dass du morgen sofort Tausende von Euro auf einmal an deine Bank überweist.
Es geht um die kontinuierliche Summe der kleinsten Entscheidungen in deinem ganz normalen Alltag.
Du musst deine monatlichen Fixkosten radikal und ohne falsche Sentimentalitäten analysieren.
Reduziere deine Ausgaben an den Stellen, die dir im ersten Moment vielleicht völlig unbedeutend erscheinen.
Es ist vollkommen egal, wo du mit dem Rotstift ansetzt.
Nimm deine alten Versicherungsverträge auseinander und vergleiche sie rigoros.
Oder mach es so extrem wie ich vor einiger Zeit und schau dir deine Mülltonne an.
Ja, du hast richtig gehört: die Mülltonne vor deinem Haus.
Wer seine Mülltonne im Zuge einer konsequenten Mülltrennung um eine Stufe verkleinert, spart bei der Gemeinde vielleicht gerade einmal 25 Euro im gesamten Jahr.
Das klingt im ersten Moment lächerlich wenig, fast schon nach einem Betrag, für den sich der bürokratische Aufwand überhaupt nicht lohnt.
Aber genau an dieser Stelle schnappt die psychologische Falle der Bequemlichkeit wieder zu.
Nimm diese eingesparten 25 Euro, lass sie nicht auf dem Girokonto versauern und wirf sie am Jahresende als Mini-Sondertilgung direkt in deinen Kreditvertrag.
Oder mach einen 2,08 € Dauerauftrag pro Monat draus.
Jeder einzelne Euro, den du mobilisierst, zählt im Kampf gegen die Zinsen.
Ob du es am Ende Schneeballmethode oder Lawinenmethode nennst, ist völlig Latte.
Es geht einzig und allein darum, deinen täglichen Cashflow radikal umzuleiten.
Weg von den sinnlosen, kleinen Konsumausgaben der Konsumgesellschaft, hin zur bedingungslosen Tilgung deiner Altlasten.
Bevor du auch nur einen einzigen Gedanken an komplizierte Rentenversicherungen verschwendest, mach erst einmal deine Hausaufgaben im Hier und Jetzt.
Zerschlage das Minus auf deiner eigenen Seite, bevor du versuchst, im Außen ein Vermögen aufzubauen.
Fazit: Hör auf, dir selbst in die Tasche zu lügen
Es ist Zeit für ein kurzes, unmissverständliches Fazit unter diesem Text.
Hör ab heute auf, faule Ausreden für deine schleppende Tilgung zu erfinden.
Hör auf zu glauben, dass du der Bank irgendeinen Gefallen tust, wenn du dein Darlehen möglichst langsam und über die maximale Laufzeit abbezahlst.
Das Gegenteil ist der Fall: Du bist ihr treuester und profitabelster Kunde, solange du die Beine hochlegst.
Nimm am kommenden Wochenende deinen Kreditvertrag zur Hand und lies genau nach, welche Optionen dir zustehen.
Und dann fang endlich an, diese Möglichkeiten der Sondertilgung im Alltag konsequent zu nutzen.
Auch wenn es sich am Anfang nur um vermeintlich kleine, unbedeutende Beträge handelt.
Es ist der einzig wahre, steinige Weg in die echte, dauerhafte finanzielle Unabhängigkeit.
Alles andere ist nur billiges, schönes Gerede vor dem Spiegel.
In diesem Sinne: Haus du raus, ich bin raus.
Hier findest du weitere Artikel aus der Hand des Schuldenkobolds:
- Warum du deine Schulden insgeheim gar nicht loswerden willst (und wie du dich selbst belügst)
 Mahlzeit und herzlich willkommen zurück beim Schuldenkobold. Schön, dass du heute wieder die Zeit findest, dir die ungeschminkte Wahrheit über dein Geld anzuhören. Heute knöpfen wir uns ein Thema vor,… Weiterlesen: Warum du deine Schulden insgeheim gar nicht loswerden willst (und wie du dich selbst belügst)
- Finanzielle Veränderung: Warum dein Umfeld durchdreht
 Du fängst an, dein Leben zu verändern. Du sortierst deine Finanzen. Und plötzlich gucken dich alle an, als hättest du einen am Helm. Kennst du das? Es beginnt mit einer… Weiterlesen: Finanzielle Veränderung: Warum dein Umfeld durchdreht
- Kleinkredite abbauen und das Stresslevel sofort senken
 Es fühlt sich an wie ein winziger, völlig harmloser Nadelstich. Hier mal schnell zehn Euro für das neueste Smartphone im Vertrag. Dort drüben die Kaffeemaschine, die angeblich dein ganzes Leben… Weiterlesen: Kleinkredite abbauen und das Stresslevel sofort senken
- Warum echte Finanzbildung niemals in die Schule gehört
 Stell dir vor, die Institution, die es in Zehn Jahren nicht schafft, dir die Grundlagen einer funktionierenden Steuererklärung beizubringen, soll plötzlich deine finanzielle Zukunft retten. Ein rührender Gedanke, nicht wahr?… Weiterlesen: Warum echte Finanzbildung niemals in die Schule gehört
- Liegt dein Geld auf der Straße? Warum falscher Stolz dich pleite hält
 Es war vor ein paar Tagen in der Innenstadt. Ein ganz normaler, trockener Tag. Nichts Besonderes. Meine Familie war unterwegs, um Klamotten zu kaufen. Ich hatte irgendwann einfach keine Lust… Weiterlesen: Liegt dein Geld auf der Straße? Warum falscher Stolz dich pleite hält
- Wie deine Kinder den Umgang mit Geld lernen – und warum Taschengeld allein nicht reicht
 Mal Hand aufs Herz. Wenn du an das Thema Kinder und Finanzen denkst, woran denkst du zuerst? Wahrscheinlich schwirrt dir sofort die Frage durch den Kopf, wie viel Kohle du… Weiterlesen: Wie deine Kinder den Umgang mit Geld lernen – und warum Taschengeld allein nicht reicht
- Parkhaus-Abzocke: Warum moderne Technik kleine Sparfüchse frisst
 Mahlzeit zusammen! Schön, dass du wieder reinliest. Ich werde hier gerne persönlich und erzähle von mir. So auch in diesem Beitrag, denn das Leben ist kein Ponyhof, und Großstädte sind… Weiterlesen: Parkhaus-Abzocke: Warum moderne Technik kleine Sparfüchse frisst
- Die Fellnasen-Mafia: Warum du für den Tierarzt eine Rücklage brauchst (oder direkt Privatinsolvenz anmeldest)
 Mahlzeit! Heute reden wir mal über ein Thema, das bei vielen für Schnappatmung sorgt: Der Gang zum Tierarzt. Wir alle lieben unsere Viecher, egal ob Hund, Katze, Wellensittich oder Meerschweinchen.… Weiterlesen: Die Fellnasen-Mafia: Warum du für den Tierarzt eine Rücklage brauchst (oder direkt Privatinsolvenz anmeldest)
- Raus aus dem Dispo-Sumpf: Warum du der Bank kein Geld mehr schenken solltest
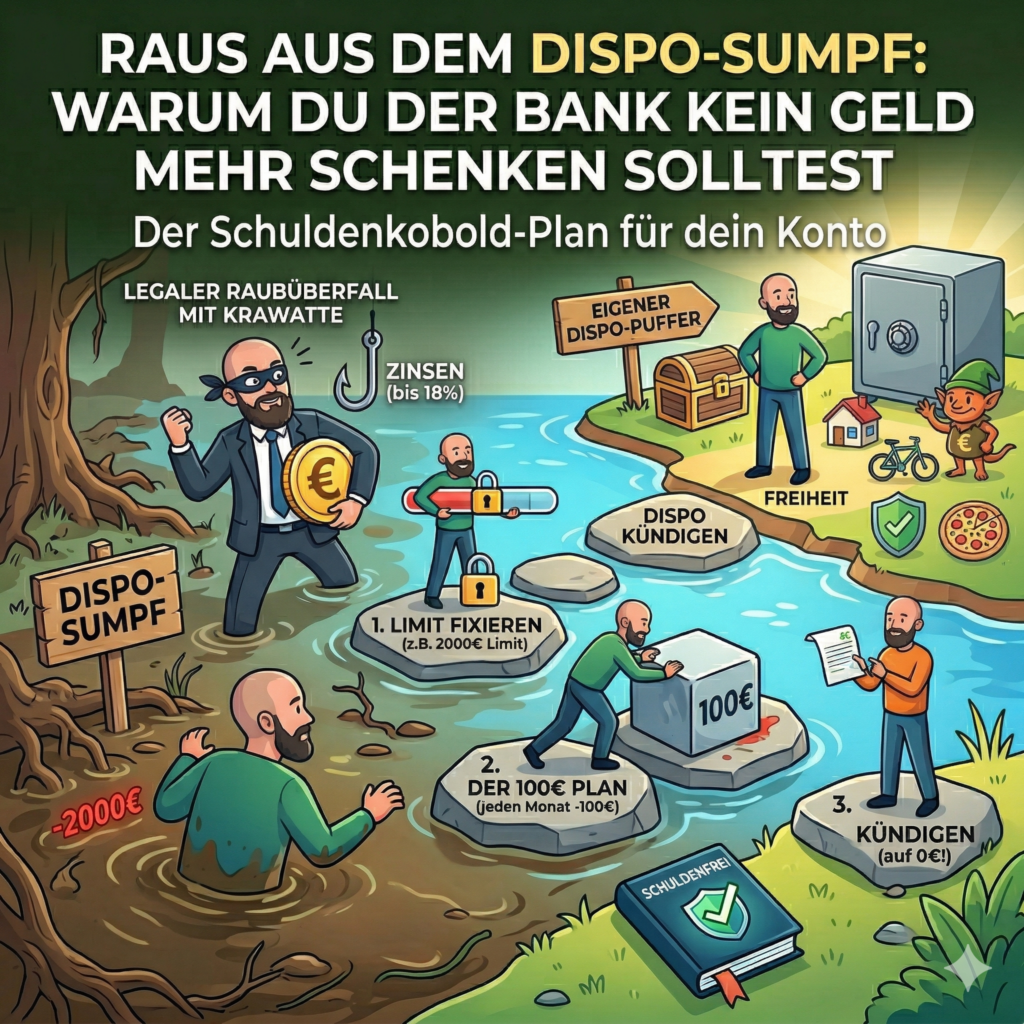 Mahlzeit zusammen! Wer kennt es nicht? Man schaut auf sein Konto und statt einer schicken schwarzen Zahl prangt da dieses hässliche, leuchtende Rot. Wenn du dich gerade in deinem Dispokredit… Weiterlesen: Raus aus dem Dispo-Sumpf: Warum du der Bank kein Geld mehr schenken solltest
- Sparen ohne Zahnpasta-Akrobatik: Die 4 echten Hebel für dein Konto
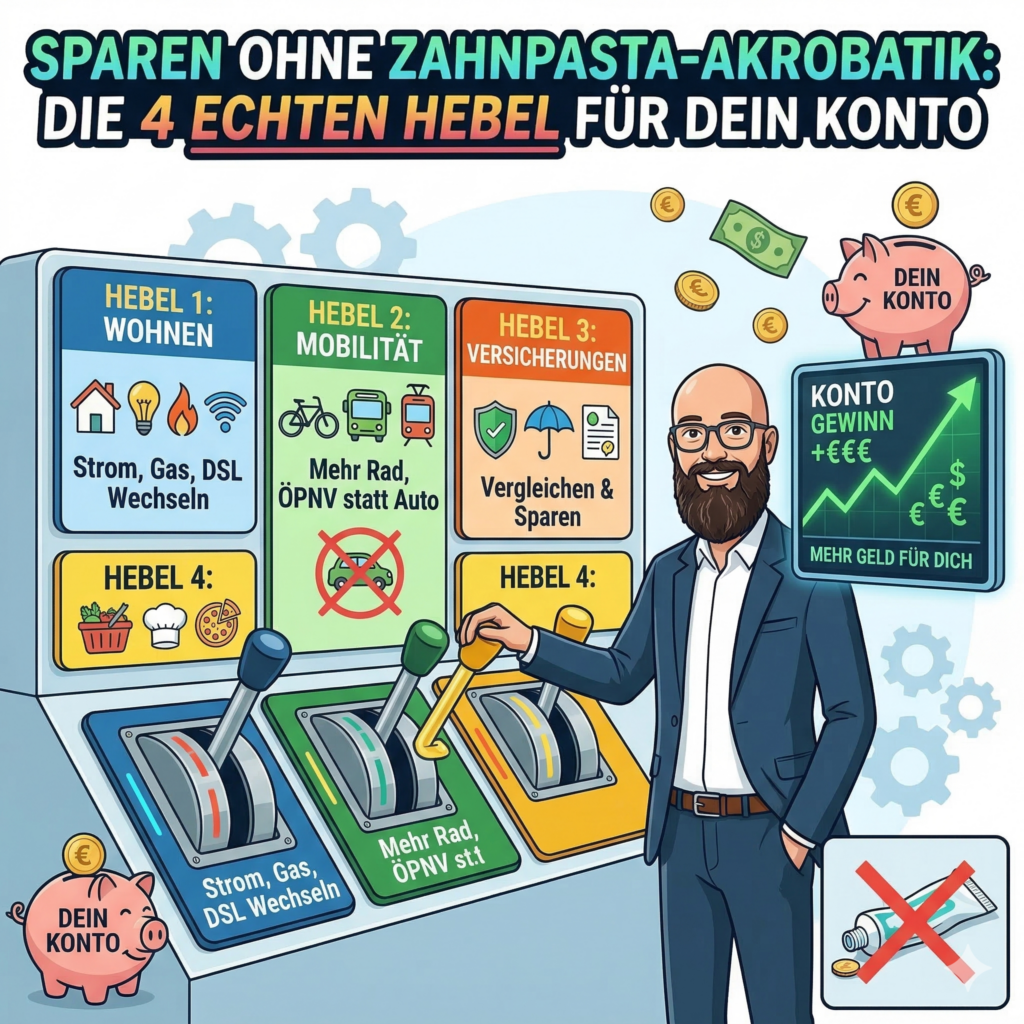 Ein wunderschönen guten Hallo hier auf meinem Blog! Schön, dass du wieder mit dabei bist. Heute gehen wir mal ans Eingemachte. Ich möchte mit dir über die wesentlichen Hebel sprechen,… Weiterlesen: Sparen ohne Zahnpasta-Akrobatik: Die 4 echten Hebel für dein Konto
- Hör auf, alles zu erledigen: Warum Faulheit der Schlüssel zum Erfolg ist
 Prokrastination. Kann man das essen? Allein das Wort hat schon einen furchtbar negativen Beigeschmack. Es klingt nach Faulheit, nach Disziplinlosigkeit, nach Versagen. Wir leben in einer Kultur, die uns eintrichtert:… Weiterlesen: Hör auf, alles zu erledigen: Warum Faulheit der Schlüssel zum Erfolg ist
- Die Dispo-Falle: Wie deine Bank dich legal abzockt
 Ein Kredit ist ein Kredit. Das denken viele, aber es ist ein gefährlicher Trugschluss. Es gibt gewaltige Unterschiede zwischen den verschiedenen Kreditarten, und wer sie nicht kennt, tappt schnell in… Weiterlesen: Die Dispo-Falle: Wie deine Bank dich legal abzockt
- Autokosten kalkulieren: Meine ehrliche 160€-RechnungHeute drücke ich dir mal wieder ganz hautnah aufs Auge, warum ich eine Entscheidung getroffen habe, die für viele da draußen vielleicht nach Rückschritt aussieht. Für mich bedeutet es aber… Weiterlesen: Autokosten kalkulieren: Meine ehrliche 160€-Rechnung
- Du sparst am falschen Ende! Konzentrier dich auf diese 4 Kostenblöcke
 „Du musst einfach nur auf deinen Kaffee zum Mitnehmen verzichten, dann wirst du reich.“ Diesen Satz hast du bestimmt schon tausendmal gehört. Und mal ehrlich: Er ist kompletter Unsinn. Natürlich… Weiterlesen: Du sparst am falschen Ende! Konzentrier dich auf diese 4 Kostenblöcke
- Warum du in deinem teuren Vertrag gefangen bleibst
 „Das haben wir schon immer so gemacht.“ Diesen Satz hast du bestimmt schon mal gehört. Vielleicht auf der Arbeit, vielleicht in der Familie. Er ist der Inbegriff für Stillstand. Und… Weiterlesen: Warum du in deinem teuren Vertrag gefangen bleibst
- Hör auf zu warten – Verdiene extra Geld und schlag deine Schulden K.O.
 Schulden abbezahlen ist oft ein Marathon, kein Sprint. Man richtet seine Raten ein, optimiert das Budget und dann heißt es warten. Monat für Monat, Jahr für Jahr. Das kann zermürbend… Weiterlesen: Hör auf zu warten – Verdiene extra Geld und schlag deine Schulden K.O.
- Bankberater gefeuert: Ich lasse jetzt eine KI meine Finanzen planen!
 Ich muss ehrlich sein: Ich habe ein Problem mit der klassischen Finanzberatung. In meinem Leben saß ich schon in einigen dieser Gespräche, und zu oft hatte ich das Gefühl, mein… Weiterlesen: Bankberater gefeuert: Ich lasse jetzt eine KI meine Finanzen planen!
- Ist deine Banking-App eine Kostenfalle?
 Wie bezahlst du deinen Kaffee? Mit dem Rascheln von Scheinen und dem Klimpern von Münzen, oder mit einem kurzen Piepen deines Smartphones? Wie überweist du deine Miete? Mit einem sorgfältig… Weiterlesen: Ist deine Banking-App eine Kostenfalle?
Schreibe einen Kommentar