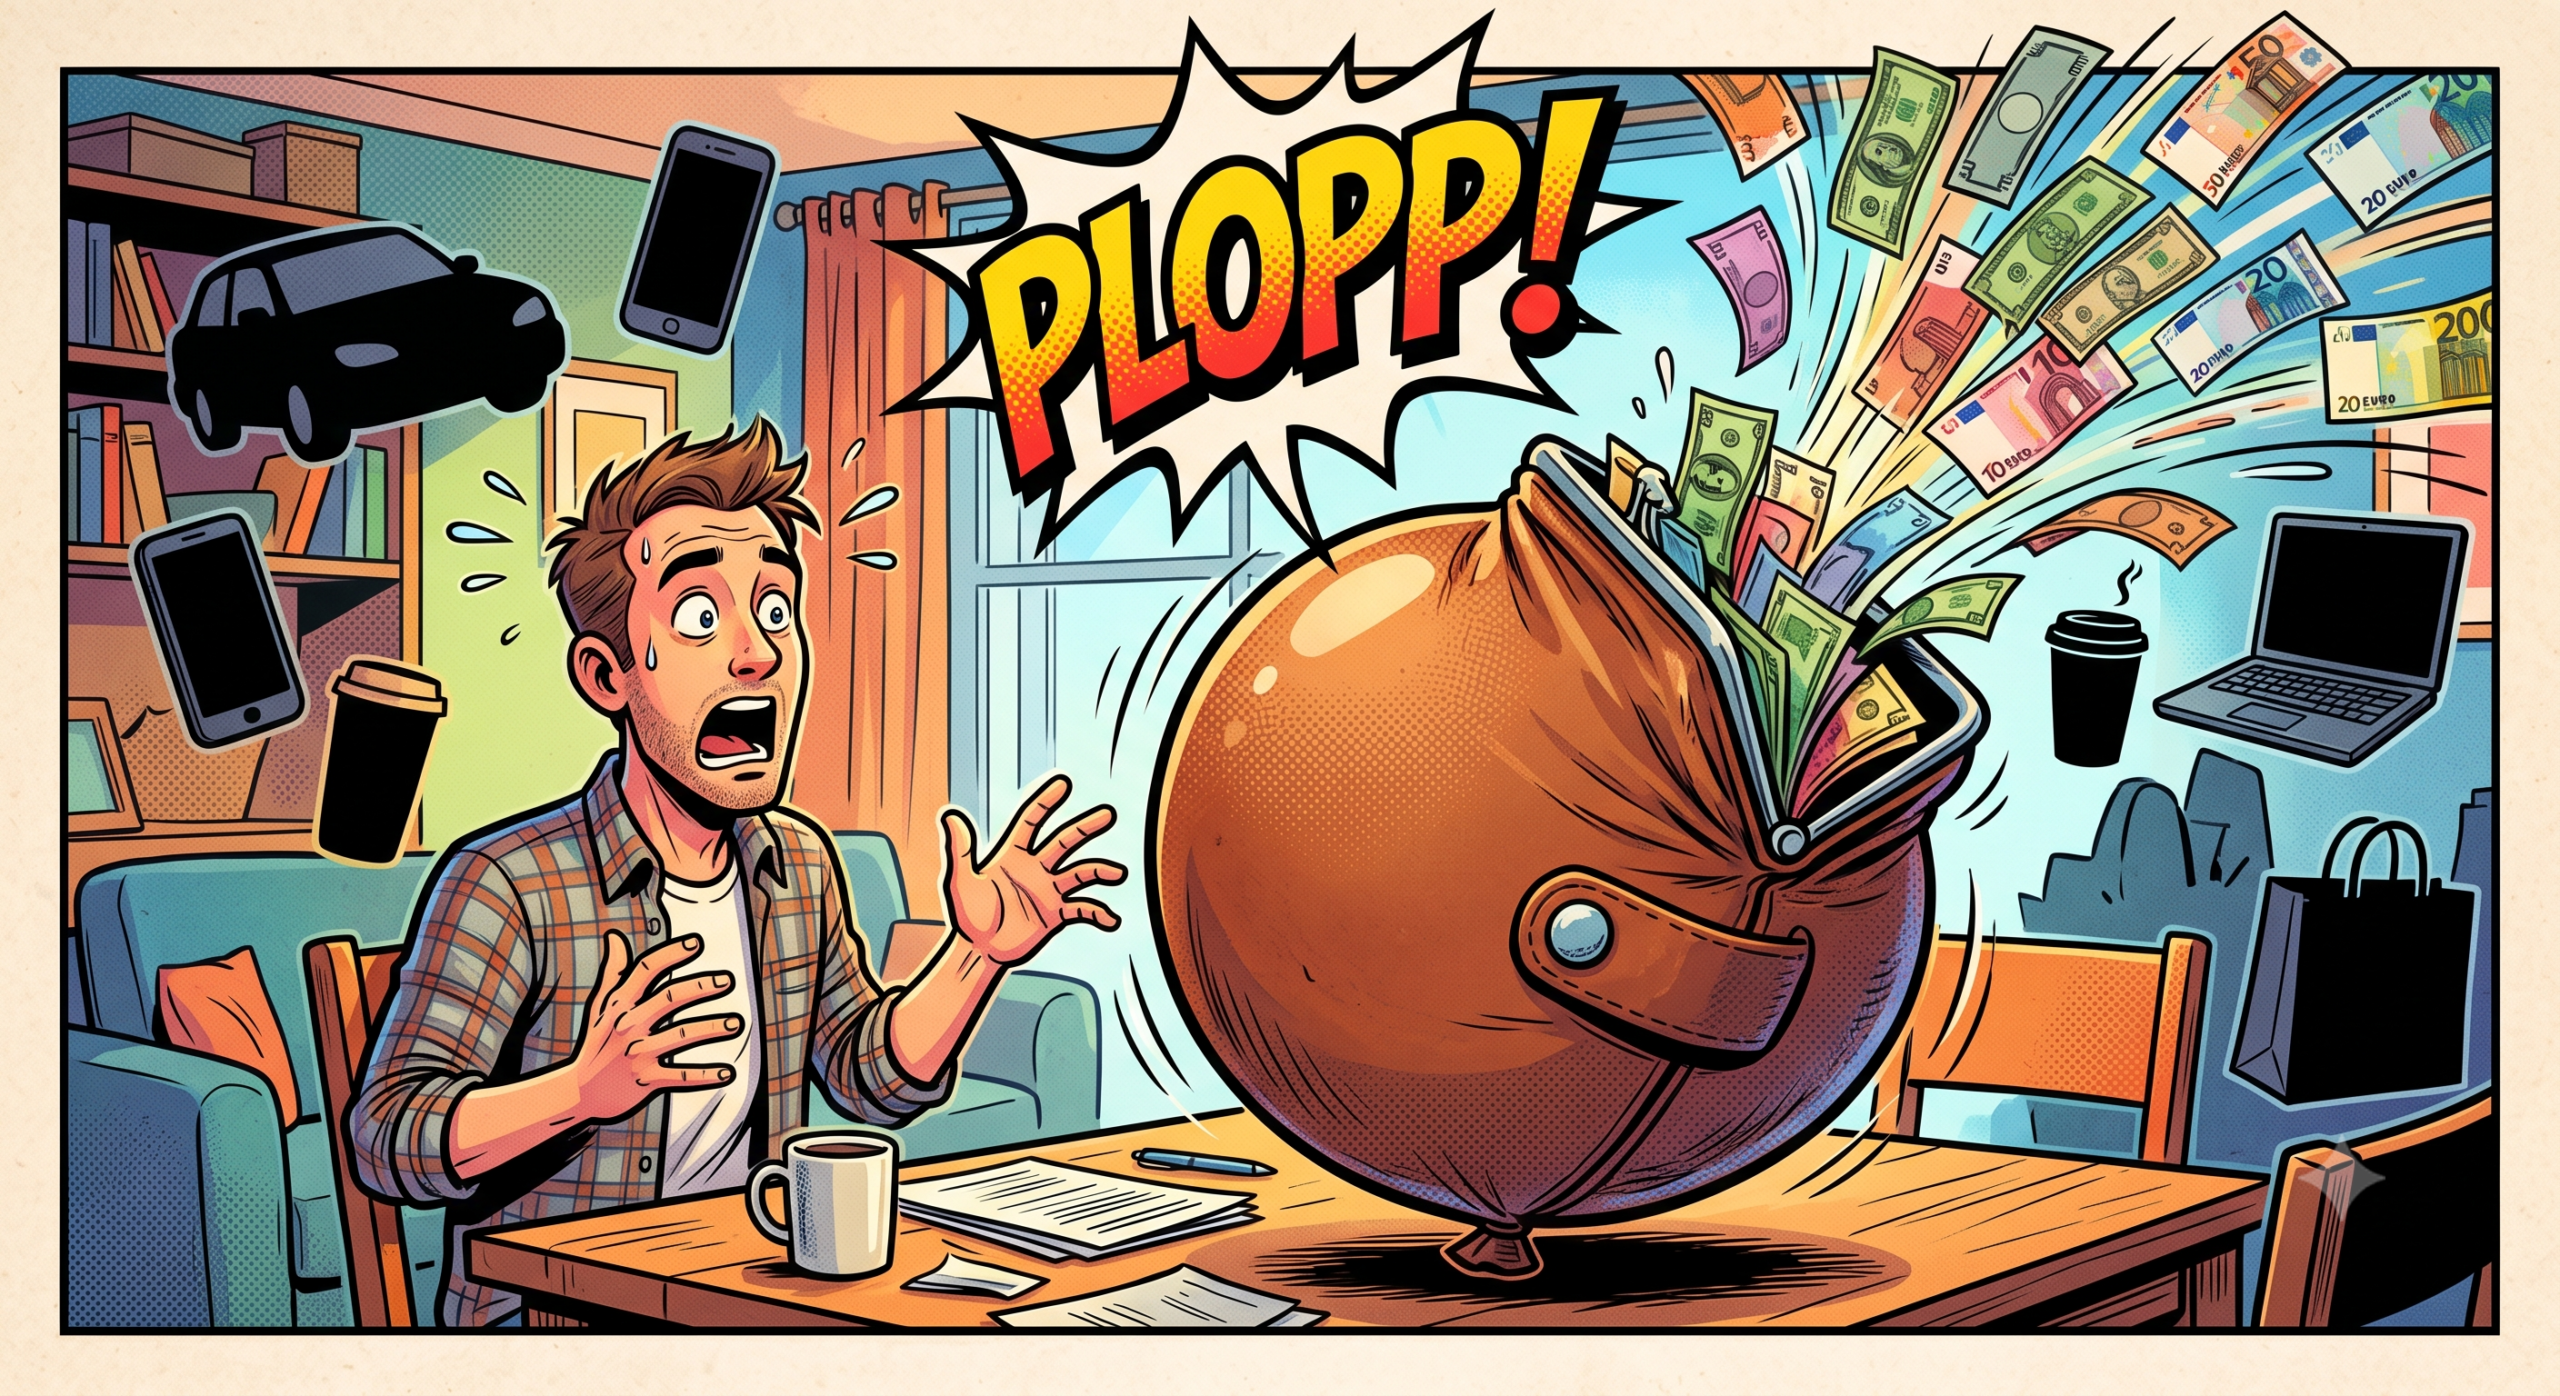
Kennst du das Gefühl, wenn am Ende des Geldes noch verdammt viel Monat übrig ist?
Egal, wie viel Kohle jeden Monat auf deinem Konto landet.
Es verpufft einfach.
Früher dachte ich immer: Wenn ich erst einmal mehr verdiene, ist der ganze Finanzstress vorbei.
Bullshit.
Das ist eine der größten Lügen, die wir uns selbst erzählen.
Man redet sich ein, dass mit dem nächsten Gehaltssprung endlich die finanzielle Freiheit anklopft.
Doch die Realität sieht anders aus.
Kaum ist mehr Geld da, ist es auch schon wieder weg.
Willst du finanziell endlich klar Schiff machen?
Hole dir regelmäßige, glasklare Impulse ohne Weichspüler direkt in dein Postfach und lerne, wie du dein Geld endlich im Griff behältst.
Wer war dieser Parkinson und was hat er mit deinem Konto zu tun?
Schauen wir uns das Elend genauer an.
Der Soziologe Cyril Northcote Parkinson hat vor etlichen Jahrzehnten eine erschreckende Gesetzmäßigkeit formuliert.
Ursprünglich ging es dabei um Arbeitszeit.
Seine Grundthese lautete: Arbeit dehnt sich genau in dem Maße aus, wie Zeit für ihre Erledigung da ist.
Hast du einen Monat Zeit für eine Aufgabe, brauchst du garantiert einen Monat.
Hast du nur drei Tage Zeit, erledigst du sie in drei Tagen.
Das Gesetz lässt sich eins zu eins auf deine Finanzen übertragen.
Geld verhält sich in der Praxis genauso wie Zeit.
Es dehnt sich aus.
Deine Ausgaben dehnen sich aus, bis sie dein gesamtes Einkommen auffressen.
Hast du 2.000 Euro auf dem Konto, sind am Monatsende 2.000 Euro weg.
Hast du 4.000 Euro zur Verfügung, sind am Ende des Monats ebenfalls 4.000 Euro weg.
Das ist keine Magie.
Das ist die harte Realität des Parkinsonschen Gesetzes.
Der Klassiker aus dem echten Leben: Vom Azubi zum Gesellen
Erinnerst du dich an deine Ausbildungszeit?
Vielleicht hast du damals schmale 700 Euro im Monat kassiert.
Du musstest jeden Cent dreimal umdrehen.
Aber irgendwie hat es geklappt.
Du bist über die Runden gekommen.
Du hast deine Miete gezahlt und hattest was zu futtern im Kühlschrank.
Und dann kam der Tag der Freisprechung.
Die Ausbildung war geschafft.
Freitags bist du noch als armer Schlucker aus der Bude spaziert.
Ab Montag hast du auf einmal 2.200 Euro netto auf dem Zettel gehabt.
Mehr als das Dreifache an Kohle.
In deinem Kopf hat es sofort Klick gemacht: Jetzt bin ich reich.
Jetzt beginnt das Schlaraffenland.
Und was ist nach drei Monaten passiert?
Nichts war mit Schlaraffenland.
Du saßest wieder da und hast dich gefragt, wo die ganze Kohle geblieben ist.
Das Geld hat vorne und hinten nicht gereicht.
Wie kann das sein?
Du bist eiskalt in die Parkinson-Falle getappt.
Statt die Differenz beiseite zu legen, hast du deinen Lebensstandard im Eiltempo hochgeschraubt.
Eine größere Bude musste her.
Das alte Auto war auf einmal extrem uncool.
Der riesige Fernseher musste an die Wand.
Dazu das teure Muckibude-Abo und drei verschiedene Streaming-Dienste.
Schwupps – waren die 2.200 Euro wieder im Eimer.
Am Ende warst du finanziell genau an demselben Punkt wie als Azubi.
Nur dass dein Hamsterrad jetzt schneller gedreht hat.
Warum Prokrastination und Konsum dieselbe Kacke sind
Geld und Zeit haben eine miese Gemeinsamkeit.
Wir verschwenden beides, solange wir glauben, dass genug davon da ist.
Erinnerst du dich an die Schulzeit?
Wenn der Lehrer im Januar ein Referat für Mai angekündigt hat.
Was hast du gemacht?
Richtig.
Keinen einzigen Handschlag.
Im Januar hast du keinen Finger gerührt.
Im Februar auch nicht.
März? Fehlanzeige.
Wann hast du mit dem Scheiß angefangen?
Am Donnerstagabend vor der Abgabe am Freitag.
Unter extremem Stress und mit drei Dosen Energy-Drink im Magen.
Genauso schlampig gehen die meisten Menschen mit ihrer Steuererklärung um.
Sie schieben die Zettelwirtschaft Monate vor sich her.
Erst wenn der gelbe Brief droht, brennt plötzlich die Hütte.
Beim Geld läuft das exakt nach demselben Muster ab.
Solange am Monatsanfang ein Plus auf dem Konto zu sehen ist, hauen wir die Kohle raus.
Erst am 25. des Monats bekommen wir Torschlusspanik.
Das ist mentale Schlamperei.
Und genau dieser Mechanismus hält Millionen Menschen in der finanziellen Mittelmäßigkeit gefangen.
Lifestyle-Inflation: Der schleichende Tod deines Notgroschens
Wir alle neigen dazu, unseren Wohlstand sofort an unser Einkommen anzupassen.
Das passiert vollkommen unbewusst.
Man nennt das Lifestyle-Inflation.
Ich nenne es Selbstverarsche.
Du verdienst mehr, also gönnst du dir mehr.
Dagegen ist erst einmal gar nichts einzuwenden.
Wir schuften schließlich nicht, um wie Einsiedler in einer Höhle zu hocken.
Das Problem entsteht, wenn deine Konsumausgaben im selben Tempo steigen wie deine Einnahmen.
Denn in diesem Moment baust du null Vermögen auf.
Du strampelst auf der Stelle wie ein Verrückter im Laufrad.
Nur dass dein Laufrad jetzt glänzt und aus Gold ist.
Du hast vielleicht eine schönere Wohnung und fährst ein schickeres Auto.
Aber du bist genauso existenziell abhängig von deinem Gehaltsscheck wie mit 18 Jahren.
Wenn morgen unverhofft dein Job wegbricht, fällst du tief.
Deine Monatsraten drücken dich zu Boden.
Und das nur, weil du dem Parkinsonschen Gesetz die Türen offen gelassen hast.
So hebelst du das Gesetz mit einfacher Logik aus
Du bist diesem Gesetz nicht hilflos ausgeliefert.
Man kann diese Falle nämlich komplett austricksen.
Und zwar mit einem einfachen Prinzip:
Du musst die Kohle abfangen, bevor du sie zu Gesicht bekommst.
Was du nicht auf deinem Girokonto siehst, kannst du nicht verkonsumieren.
So simpel ist die Logik dahinter.
Nehmen wir an, du bekommst eine Gehaltserhöhung.
Du hast ab nächstem Monat 200 Euro netto mehr auf dem Zettel.
Was macht der normale Bundesbürger?
Er freut sich, lässt das Geld auf das Girokonto fließen und wundert sich nach zwei Monaten, wo es geblieben ist.
Es ist im Alltagswahnsinn versickert.
Ein Snack an der Tankstelle.
Ein überflüssiger Kauf auf Amazon.
Weg ist die Kohle.
Wie macht es dagegen jemand, der kapiert hat, wie finanzielle Freiheit funktioniert?
Er handelt im Voraus.
Noch bevor das erste höhere Gehalt eintrifft, richtest du einen Dauerauftrag ein.
Nicht zwingend über die gesamten 200 Euro.
Wir wollen pragmatisch bleiben.
Du teilst den Betrag sauber auf.
50 Prozent gehören dir ganz persönlich für deinen Lebensstandard.
Die anderen 50 Prozent – also exakt 100 Euro – werden am ersten Tag des Monats automatisch abgezweigt.
Zack.
Weg damit.
Das Geld landet gar nicht erst auf deinem Konsumkonto.
Es wandert direkt per Dauerauftrag dorthin, wo es dir echten Nutzen bringt.
Wohin mit der abgefangenen Knete?
Wohin soll diese Kohle überhaupt fließen?
Das hängt ganz von deiner aktuellen finanziellen Situation ab.
Hast du noch miese Konsumschulden an der Hacke kleben?
Dann gibt es nur eine einzige Marschrichtung:
Investiere die abgefangene Kohle direkt in deine Schulden.
Nutze die 100 Euro als monatliche Sondertilgung für deine Kredite.
Damit drückst du die Restschuld nach unten und verkürzt die Laufzeit drastisch.
Du verbrennst weniger Zinsen an die Banken und bist schneller frei.
Hast du deine Konsumschulden bereits komplett eliminiert?
Herzlichen Glückwunsch.
Dann wandert diese Kohle ohne Umwege in deinen Notgroschen auf dein Tagesgeldkonto.
Errichte dir ein solides finanzielles Schutzschild.
Erst wenn dieses Fundament felsenfest steht, geht es an den langfristigen Vermögensaufbau.
Das Geniale an dieser Methode ist der psychologische Effekt.
Du spürst keinen Schmerz.
Du vermisst das Geld nicht, weil du dich gar nicht erst an die höhere Summe gewöhnt hast.
Deine Ausgaben können sich nicht an das höhere Einkommen anpassen.
Du hast das Parkinsonsche Gesetz mit seinen eigenen Waffen geschlagen.
Warum es ohne ein glasklares Kontensystem niemals klappt
Ich erzähle dir das nicht aus irgendeinem Lehrbuch.
Ich habe diesen ganzen Mist früher selbst durchgemacht.
Ich weiß haargenau, wie beschissen es sich anfühlt, wenn man am Ende des Monats vor dem Geldautomaten steht und die Mühle kein Bargeld mehr rausrückt.
In meiner damaligen Podcast-Folge habe ich das auch schon kurz angerissen, weil genau dort der Knackpunkt liegt.
Man redet sich die Welt gerne schön.
Man redet sich ein, dass man ab nächstem Monat ganz bestimmt disziplinierter spart.
„Nächsten Monat mache ich keine Spontankäufe mehr.“
„Nächsten Monat koche ich nur noch zu Hause.“
Das sind alles faule Ausreden.
Reine Willenskraft reicht beim Thema Geld schlichtweg nicht aus.
Unser Gehirn ist faul.
Wenn Geld sichtbar auf dem Konto liegt, wird es ausgegeben.
Deshalb brauchst du ein narrensicheres System, das ohne dein tägliches Zutun funktioniert.
Ein Kontensystem, das deine Finanzen vollautomatisch auf Erfolgskurs hält.
Genau über diese Mechanismen habe ich intensiv in meinem Buch geschrieben.
Wenn du endlich kapieren willst, wie du deinen Kopf auf Wohlstand umpolst und dir ein System baust, das Lifestyle-Inflation gar nicht erst zulässt, dann wirf einen Blick in Vom Pleitegeier zum Adler.
Dort drösele ich dir Schritt für Schritt auf, wie du von der ständigen Finanznot in eine absolut souveräne Lage kommst.
Ohne theoretisches Geschwurbel, sondern mit knallharter Praxis aus dem echten Leben.
Fange heute an, nicht erst am Monatsende
Lass uns zum Punkt kommen.
Warte nicht auf die nächste Gehaltserhöhung.
Warte nicht auf den perfekten Moment.
Das Parkinsonsche Gesetz schlägt heute zu.
An jedem Tag, an dem du deine Finanzen schlampig auf Autopilot laufen lässt.
Schau dir jetzt sofort deine Ausgaben an.
Prüfe kritisch, wo du unbewusst deinen Lebensstandard aufgebläht hast.
Richte noch heute die ersten automatischen Daueraufträge ein.
Selbst wenn es am Anfang nur 25 oder 50 Euro sind.
Die Summe ist erst einmal völlig zweitrangig.
Was zählt, ist die Gewohnheit.
Sobald du das System installiert hast, arbeitet die Zeit für dich.
Du wirst überrascht sein, wie schnell dein Notgroschen wächst oder wie rasch deine Schulden schmelzen.
Du musst nicht mehr jeden Abend grübeln, ob die Kohle reicht.
Du hast das Heft wieder selbst in der Hand.
In diesem Sinne: Komm in die Puschen.
Haust du rein!
Hier findest du weitere Artikel aus der Hand des Schuldenkobolds:
- Dem Parkinsonschen Gesetz den Riegel vorschieben: Warum dein Geld immer komplett verschwindet
 Kennst du das Gefühl, wenn am Ende des Geldes noch verdammt viel Monat übrig ist? Egal, wie viel Kohle jeden Monat auf deinem Konto landet. Es verpufft einfach. Früher dachte… Weiterlesen: Dem Parkinsonschen Gesetz den Riegel vorschieben: Warum dein Geld immer komplett verschwindet
- Warum du deine Schulden insgeheim gar nicht loswerden willst (und wie du dich selbst belügst)
 Mahlzeit und herzlich willkommen zurück beim Schuldenkobold. Schön, dass du heute wieder die Zeit findest, dir die ungeschminkte Wahrheit über dein Geld anzuhören. Heute knöpfen wir uns ein Thema vor,… Weiterlesen: Warum du deine Schulden insgeheim gar nicht loswerden willst (und wie du dich selbst belügst)
- Finanzielle Veränderung: Warum dein Umfeld durchdreht
 Du fängst an, dein Leben zu verändern. Du sortierst deine Finanzen. Und plötzlich gucken dich alle an, als hättest du einen am Helm. Kennst du das? Es beginnt mit einer… Weiterlesen: Finanzielle Veränderung: Warum dein Umfeld durchdreht
- Kleinkredite abbauen und das Stresslevel sofort senken
 Es fühlt sich an wie ein winziger, völlig harmloser Nadelstich. Hier mal schnell zehn Euro für das neueste Smartphone im Vertrag. Dort drüben die Kaffeemaschine, die angeblich dein ganzes Leben… Weiterlesen: Kleinkredite abbauen und das Stresslevel sofort senken
- Warum echte Finanzbildung niemals in die Schule gehört
 Stell dir vor, die Institution, die es in Zehn Jahren nicht schafft, dir die Grundlagen einer funktionierenden Steuererklärung beizubringen, soll plötzlich deine finanzielle Zukunft retten. Ein rührender Gedanke, nicht wahr?… Weiterlesen: Warum echte Finanzbildung niemals in die Schule gehört
- Liegt dein Geld auf der Straße? Warum falscher Stolz dich pleite hält
 Es war vor ein paar Tagen in der Innenstadt. Ein ganz normaler, trockener Tag. Nichts Besonderes. Meine Familie war unterwegs, um Klamotten zu kaufen. Ich hatte irgendwann einfach keine Lust… Weiterlesen: Liegt dein Geld auf der Straße? Warum falscher Stolz dich pleite hält
- Wie deine Kinder den Umgang mit Geld lernen – und warum Taschengeld allein nicht reicht
 Mal Hand aufs Herz. Wenn du an das Thema Kinder und Finanzen denkst, woran denkst du zuerst? Wahrscheinlich schwirrt dir sofort die Frage durch den Kopf, wie viel Kohle du… Weiterlesen: Wie deine Kinder den Umgang mit Geld lernen – und warum Taschengeld allein nicht reicht
- Parkhaus-Abzocke: Warum moderne Technik kleine Sparfüchse frisst
 Mahlzeit zusammen! Schön, dass du wieder reinliest. Ich werde hier gerne persönlich und erzähle von mir. So auch in diesem Beitrag, denn das Leben ist kein Ponyhof, und Großstädte sind… Weiterlesen: Parkhaus-Abzocke: Warum moderne Technik kleine Sparfüchse frisst
- Die Fellnasen-Mafia: Warum du für den Tierarzt eine Rücklage brauchst (oder direkt Privatinsolvenz anmeldest)
 Mahlzeit! Heute reden wir mal über ein Thema, das bei vielen für Schnappatmung sorgt: Der Gang zum Tierarzt. Wir alle lieben unsere Viecher, egal ob Hund, Katze, Wellensittich oder Meerschweinchen.… Weiterlesen: Die Fellnasen-Mafia: Warum du für den Tierarzt eine Rücklage brauchst (oder direkt Privatinsolvenz anmeldest)
- Raus aus dem Dispo-Sumpf: Warum du der Bank kein Geld mehr schenken solltest
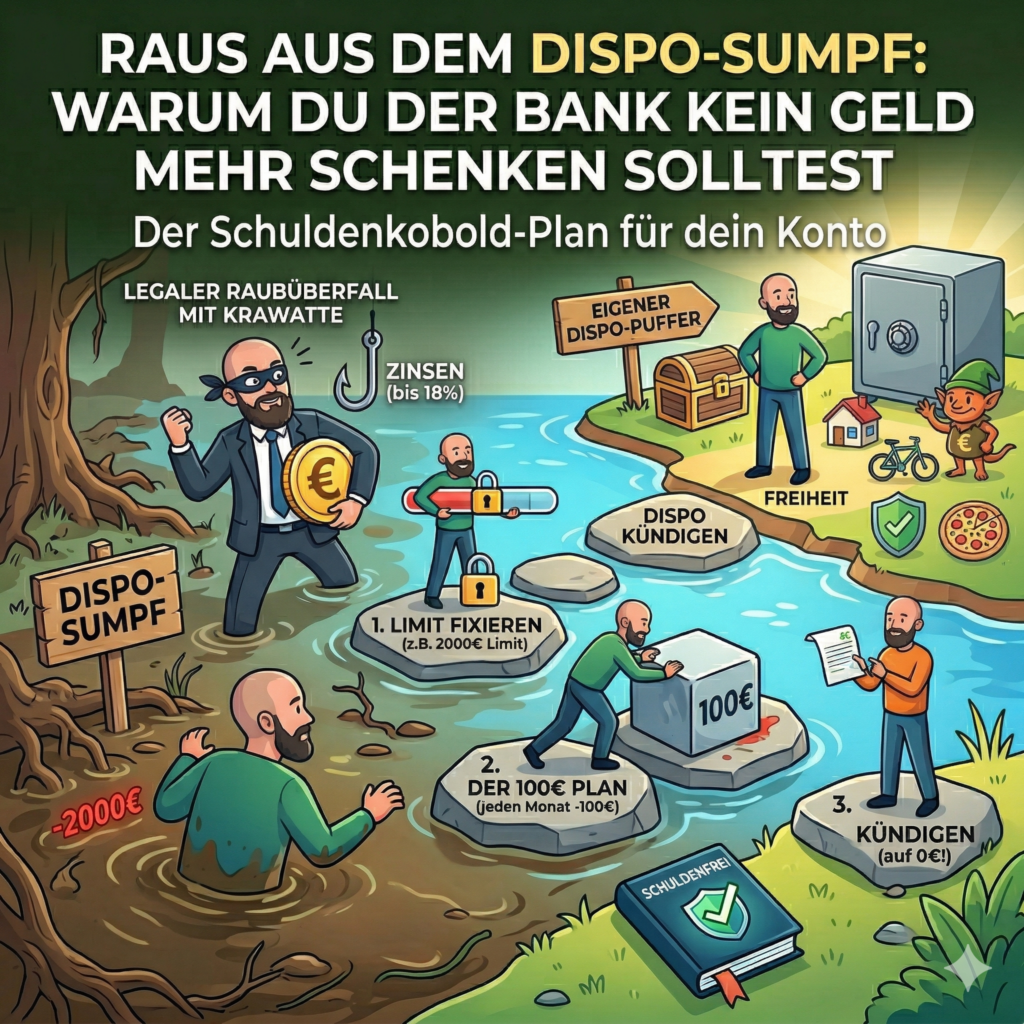 Mahlzeit zusammen! Wer kennt es nicht? Man schaut auf sein Konto und statt einer schicken schwarzen Zahl prangt da dieses hässliche, leuchtende Rot. Wenn du dich gerade in deinem Dispokredit… Weiterlesen: Raus aus dem Dispo-Sumpf: Warum du der Bank kein Geld mehr schenken solltest
- Sparen ohne Zahnpasta-Akrobatik: Die 4 echten Hebel für dein Konto
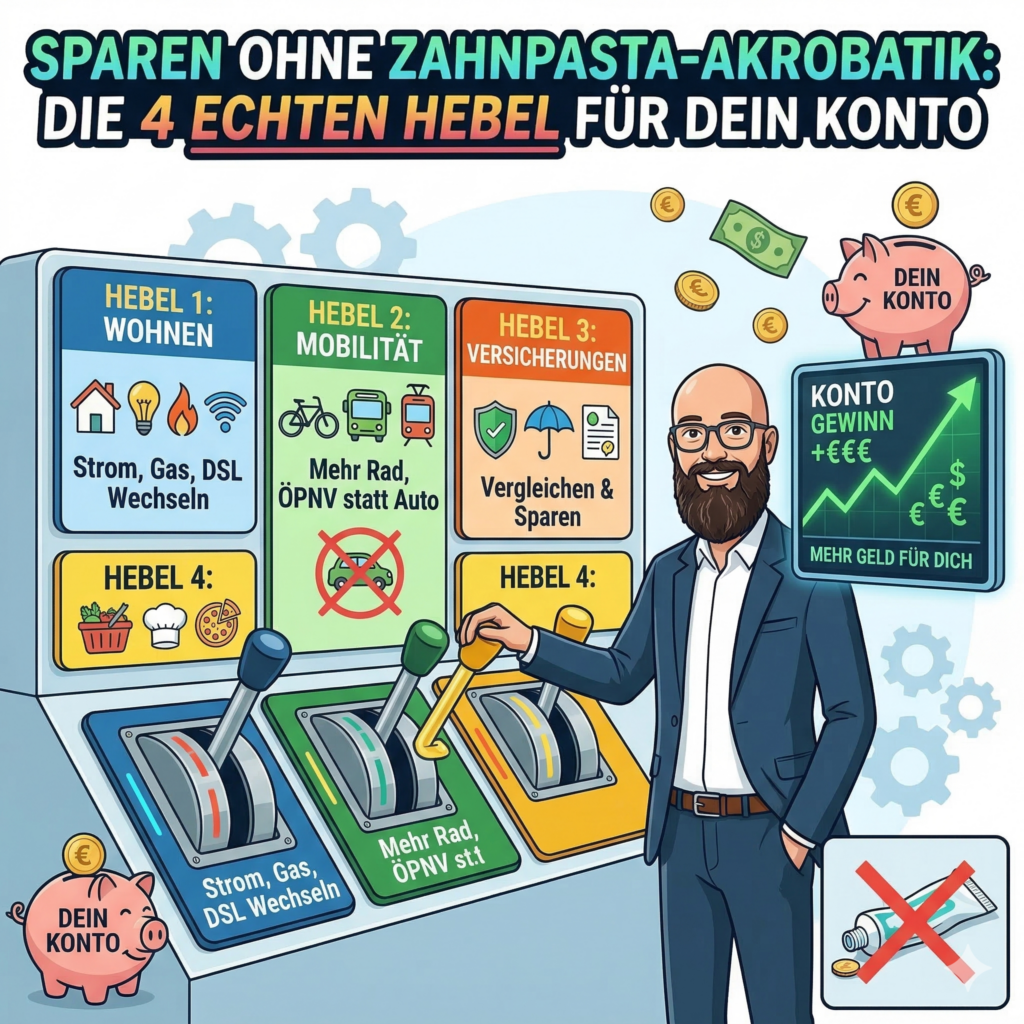 Ein wunderschönen guten Hallo hier auf meinem Blog! Schön, dass du wieder mit dabei bist. Heute gehen wir mal ans Eingemachte. Ich möchte mit dir über die wesentlichen Hebel sprechen,… Weiterlesen: Sparen ohne Zahnpasta-Akrobatik: Die 4 echten Hebel für dein Konto
- Hör auf, alles zu erledigen: Warum Faulheit der Schlüssel zum Erfolg ist
 Prokrastination. Kann man das essen? Allein das Wort hat schon einen furchtbar negativen Beigeschmack. Es klingt nach Faulheit, nach Disziplinlosigkeit, nach Versagen. Wir leben in einer Kultur, die uns eintrichtert:… Weiterlesen: Hör auf, alles zu erledigen: Warum Faulheit der Schlüssel zum Erfolg ist
- Die Dispo-Falle: Wie deine Bank dich legal abzockt
 Ein Kredit ist ein Kredit. Das denken viele, aber es ist ein gefährlicher Trugschluss. Es gibt gewaltige Unterschiede zwischen den verschiedenen Kreditarten, und wer sie nicht kennt, tappt schnell in… Weiterlesen: Die Dispo-Falle: Wie deine Bank dich legal abzockt
- Autokosten kalkulieren: Meine ehrliche 160€-RechnungHeute drücke ich dir mal wieder ganz hautnah aufs Auge, warum ich eine Entscheidung getroffen habe, die für viele da draußen vielleicht nach Rückschritt aussieht. Für mich bedeutet es aber… Weiterlesen: Autokosten kalkulieren: Meine ehrliche 160€-Rechnung
- Du sparst am falschen Ende! Konzentrier dich auf diese 4 Kostenblöcke
 „Du musst einfach nur auf deinen Kaffee zum Mitnehmen verzichten, dann wirst du reich.“ Diesen Satz hast du bestimmt schon tausendmal gehört. Und mal ehrlich: Er ist kompletter Unsinn. Natürlich… Weiterlesen: Du sparst am falschen Ende! Konzentrier dich auf diese 4 Kostenblöcke
- Warum du in deinem teuren Vertrag gefangen bleibst
 „Das haben wir schon immer so gemacht.“ Diesen Satz hast du bestimmt schon mal gehört. Vielleicht auf der Arbeit, vielleicht in der Familie. Er ist der Inbegriff für Stillstand. Und… Weiterlesen: Warum du in deinem teuren Vertrag gefangen bleibst
- Hör auf zu warten – Verdiene extra Geld und schlag deine Schulden K.O.
 Schulden abbezahlen ist oft ein Marathon, kein Sprint. Man richtet seine Raten ein, optimiert das Budget und dann heißt es warten. Monat für Monat, Jahr für Jahr. Das kann zermürbend… Weiterlesen: Hör auf zu warten – Verdiene extra Geld und schlag deine Schulden K.O.
- Bankberater gefeuert: Ich lasse jetzt eine KI meine Finanzen planen!
 Ich muss ehrlich sein: Ich habe ein Problem mit der klassischen Finanzberatung. In meinem Leben saß ich schon in einigen dieser Gespräche, und zu oft hatte ich das Gefühl, mein… Weiterlesen: Bankberater gefeuert: Ich lasse jetzt eine KI meine Finanzen planen!
Schreibe einen Kommentar